


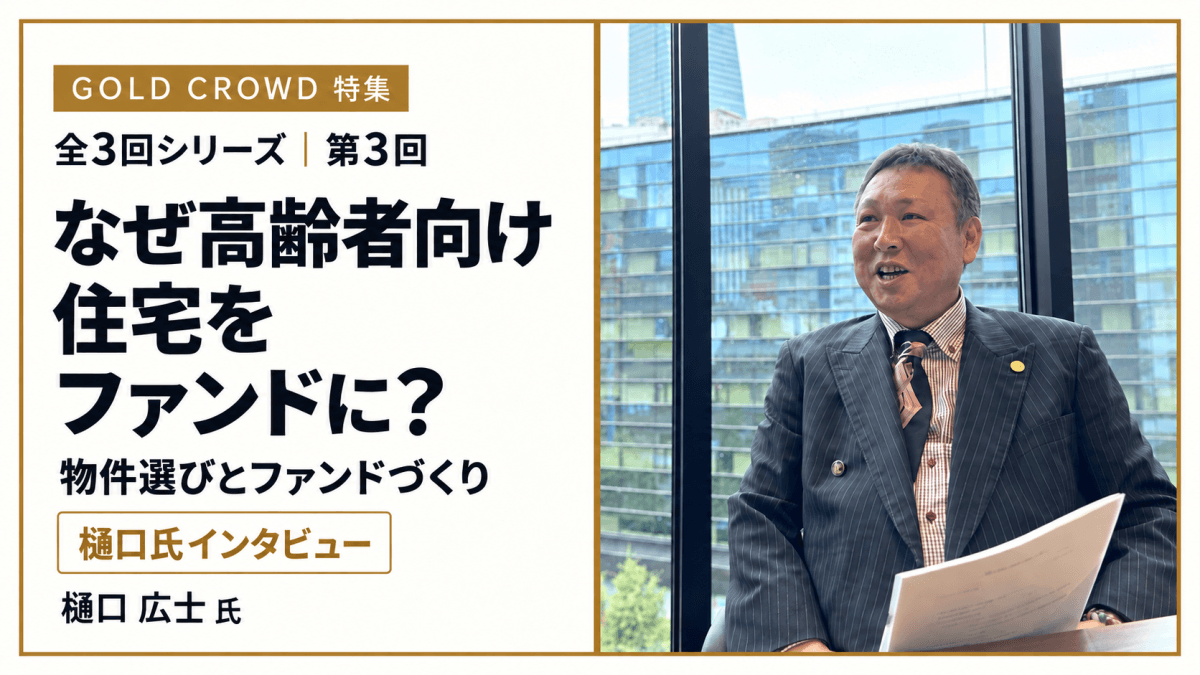
【GOLD CROWD特集・第3回】なぜ高齢者向け住宅をファンドに? 樋口氏に聞く、施設の自社所有とファンドづくり
愛知県あま市の高齢者向け住宅「ゴールドエイジあま」を対象とする、GOLD CROWD(ゴールドクラウド)の40号ファンド「AMA(4期)」。特集の第2回では、家賃の仕組みや出資構成、運用後の買取り計画を取り上げました。
今回は樋口氏に、高齢者向け住宅をファンドにする目的と、予定年利7.31%や「実質家賃保証」の考え方を伺います。投資家の声を生かした取り組みとともに、ファンドづくりの背景を聞きました。
この記事でわかること
- 施設の自社所有を目指し、ファンドを活用する理由
- 予定年利7.31%の考え方と「実質家賃保証」の仕組み
- 再投資・売却ボーナスの背景と、投資家に伝えたいこと
この記事の目次
施設の自社所有を増やし、介護事業を良くしたい
――高齢者向け住宅を対象に、GOLD CROWDで資金を募るのは、どのような目的からでしょうか。
樋口氏:「ゴールドエイジあま」を運営するゴールドエイジは、全国で60以上の介護施設を運営しています。私たちは、そのうちおおむね10年で10棟ほどを自社所有にしていきたいという目標を立てています。そのための資金として、ファンドを活用しています。
自社所有が目的ですから、このファンドは第三者に売却するつもりで組んでいるものではありません。私たちは最後まで物件を持ちたい。そのために、このファンドをつくっています。
銀行融資だけで施設を増やそうとすると、調達できる資金には限りがあります。例えば、1棟あたり1億円ほどを銀行から借り、残りをファンドで募集する。融資と組み合わせることで、10棟という目標の実現を目指せるわけです。
投資家の皆さんに喜んでいただきながら、私たちも施設の自社所有を進める。そうした関係をつくりたいと考えています。
そもそも、なぜ自社所有したいのかというと、介護事業は簡単に利益が出る事業ではないからです。オーナーさんから施設を借りている形では、なかなか利益を確保しにくい面があります。
自社所有によってオーナーさんのマージンをなくし、その分の利益が出れば、利用者さんへのサービス向上や、社員の給与改善にもつなげられます。
介護事業で利益を出せる構造を確立し、ひいては介護事業そのものを良くしていきたい。これが、私たちが高齢者向け住宅で不動産クラウドファンディングに取り組む理由です。
予定配当と「実質家賃保証」の考え方
予定年利7.31%は、家賃収入から費用を差し引いて設定
――AMA(4期)の予定年利7.31%は、どのように設定したのでしょうか。
樋口氏:配当水準は、「見込まれる家賃収入から費用を差し引いた残り」という、ごくシンプルな考え方で設定しています。
家賃収入から、まず運営にかかる経費を差し引きます。借入金の利息もファンドの経費として差し引き、最終的に残った金額が配当となります。それ以外に特別な要素があるわけではありません。
また、収入が変動した場合にも配当を維持できるよう、余裕を持った見込みとしています。
「実質家賃保証」は、家賃相当額を支払う仕組み
――募集ページにある「実質家賃保証」は、具体的にどのような仕組みでしょうか。
樋口氏:一般的な家賃保証は、A社とB社のように、別の会社の間で物件を借り上げて家賃を保証する仕組みです。
本件は、ゴールドエイジが自社物件について家賃を保証する形になるため、一般的な家賃保証とは区別して、「実質家賃保証」と表現しています。
家賃保証は、対象物件を借り上げて家賃を保証する契約ですが、「ゴールドエイジがゴールドエイジと借り上げ契約をします」とは言えません。
また、今回のファンドは匿名組合型です。ファンド自体は法人格を持っていないため、「ファンドと借り上げ契約をします」という形でもありません。
ただし、ゴールドエイジが家賃に相当する一定額を支払う義務は約束されています。実質的に借り上げと同じ状態にするという意味で、この呼び方をしています。
本来であれば、入居率が変動して家賃が入らなくなると、その分だけ配当原資が減ります。
そこで、入居率にかかわらず、ゴールドエイジが毎月ファンドの分別口座に入金する仕組みにすることで、ファンドの収益にあたる部分が減少しないようにしています。
※「実質家賃保証」は家賃相当額の支払いに関するもので、投資家の元本や配当を保証するものではありません。
投資家の声を生かした「再投資」と「売却ボーナス」
――分譲マンションのファンド募集を経て、高齢者向け住宅へと対象を広げてこられました。これまでの経験は、現在のファンドづくりにどのように生かされていますか。
樋口氏:代表的なものに「再投資」があります。最初の運用期間が終わった後も継続して投資できるようにしてほしい。そうした投資家の皆さんの声をもとに、再投資の仕組みをつくりました。
すべてのファンドではありませんが、インカムゲイン型では再投資のファンドを多く組成しています。対象となるファンドでは、再投資を希望する方が再度の抽選を経ずに投資できるようにし、長期的に運用していただける仕組みを整えてきました。
もう一つが「売却ボーナス」です。
過去には、キャピタルゲイン型ファンドの早期償還に際して約定金額を支払うことで、実際の運用期間に対する年利換算の利回りが高くなったファンドが二つあります。売却ボーナスをつけて、実質年利回りが34%となった例もありました。
これまでの経験から「こういうことをしたら喜んでいただけるのではないか」と考えたことを形にし、実際に大変喜んでいただけた例ですね。
※再投資や売却ボーナスは、すべてのファンドに適用されるものではありません。過去の実績は、将来の運用成果を保証するものではありません。
資産運用に加え、介護事業への思いにも共感してほしい
――AMA(4期)は、どのような目的で資産運用をする方に検討してほしい案件ですか。
樋口氏:大切なご自身の資産を、できるだけリスクを抑えながら、安定的に増やしたいとお考えの方に、ぜひ検討していただきたいファンドです。
「大切な資産を増やしたいけれど、激しい値動きに一喜一憂したくない」。そうした方に、家賃収入を原資とするインカム型ファンドを、資産運用の選択肢として考えていただければと思います。
さらに、「どうせ投資するのであれば、世の中のためになる投資をしたい」とお考えの方にも、社会貢献の面で共感していただけるとうれしく思います。
GOLD CROWDについて
GOLD CROWDは、ゴールドトラストが運営する不動産クラウドファンディングです。分譲マンションのファンド募集を経て、高齢者向け住宅へと対象を広げてきました。
AMA(4期)は、愛知県あま市の「ゴールドエイジあま」を対象とするファンドです。
第1回・第2回もあわせてご覧ください
施設の様子や募集条件は第1回で、家賃・出資・買取りの仕組みは第2回で紹介しています。今回のインタビューとあわせて、ぜひご覧ください。
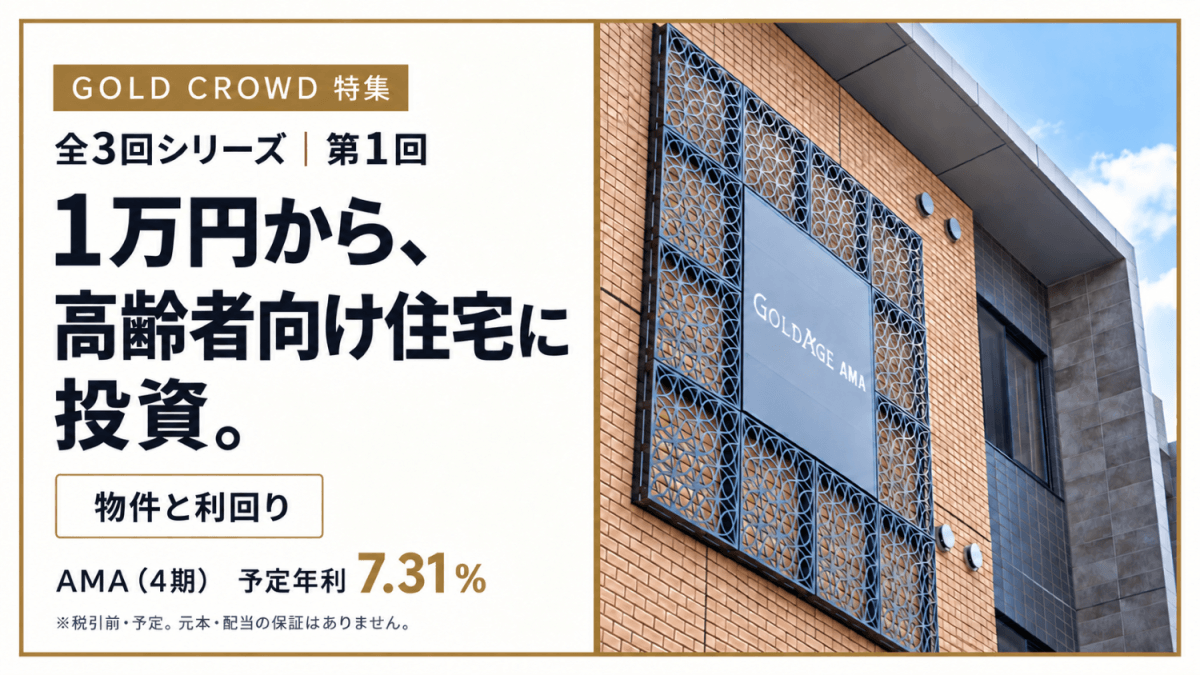
【第1回】1万円から、高齢者向け住宅に投資。「AMA(4期)」の予定年利7.31%
施設の写真とともに、投資額ごとの予定配当や募集日程を紹介します。
【第2回】予定年利7.31%を支える仕組みは?「AMA(4期)」の家賃・出資・買取りを読み解く
配当を支える家賃の仕組み、取得資金の内訳、運用後の買取り計画を解説します。
※記載の利回りは予定であり、元本や配当を保証するものではありません。投資を検討する際は、最新の募集情報と契約書面をご確認ください。
関連リンク:
GOLD CROWD「AMA(4期)」募集ページ/
ゴールドエイジあま公式ページ/
OWNERS.COMの2023年取材記事


