
賢くお金と付き合うための情報サイト


その他
2026.09.25
ソーシャルレンディングを始めて最初の分配金を受け取ると、多くの人が「税金はどうなるの?」「株のように特定口座で済ませられないの?」という疑問にぶつかります。分配金は税金が引かれた状態で振り込まれるため、「もう何もしなくていい」と思いがちですが、実は引かれているのは所得税だけで、住民税はまだ払われていません。
この記事では、投資を始めたばかりの方に向けて、ソーシャルレンディングで特定口座が使えない理由、分配金にかかる税金の仕組み、確定申告が必要かどうかの判定方法、そして実際の申告のやり方までを、図と具体的な金額で順番に解説します。
この記事の目次
結論からお伝えすると、ソーシャルレンディングで特定口座を使うことはできません。そのため、特定口座の「源泉徴収あり」を選んだ株式投資のように「確定申告をしなくて済む」という仕組みもありません。まずは特定口座がどのような制度なのかを確認しておきましょう。
特定口座とは、証券会社などに開設する口座の一つで、その口座で取引した上場株式や投資信託などの損益を、証券会社が1年分まとめて計算してくれる制度です。特定口座には「源泉徴収あり」と「源泉徴収なし」の2種類があります。
このほかに、損益の計算から申告まですべて自分で行う「一般口座」もあります。
特定口座で扱えるのは、法律で定められた「上場株式等」(上場株式、投資信託、ETF、特定公社債など)に限られます。ソーシャルレンディングの多くは、投資家が事業者と「匿名組合契約」を結んでお金を出し、事業者がそのお金を企業などに貸し付けて、利息の一部を分配金として受け取る仕組みです。この分配金は上場株式等の売却益や配当ではないため、特定口座に入れることができないのです。
同じ理由で、NISA(少額投資非課税制度)の対象にもなりません。NISAで非課税になるのは上場株式や投資信託などだけで、ソーシャルレンディングの分配金はNISAを使っても非課税にはなりません。NISAの仕組みは「新NISAとはどんな制度か?メリット・デメリット」で解説しています。
なお、ソーシャルレンディングと不動産クラウドファンディングの仕組みの違いは「不動産クラウドファンディングとソーシャルレンディングの違い」で詳しく解説しています。
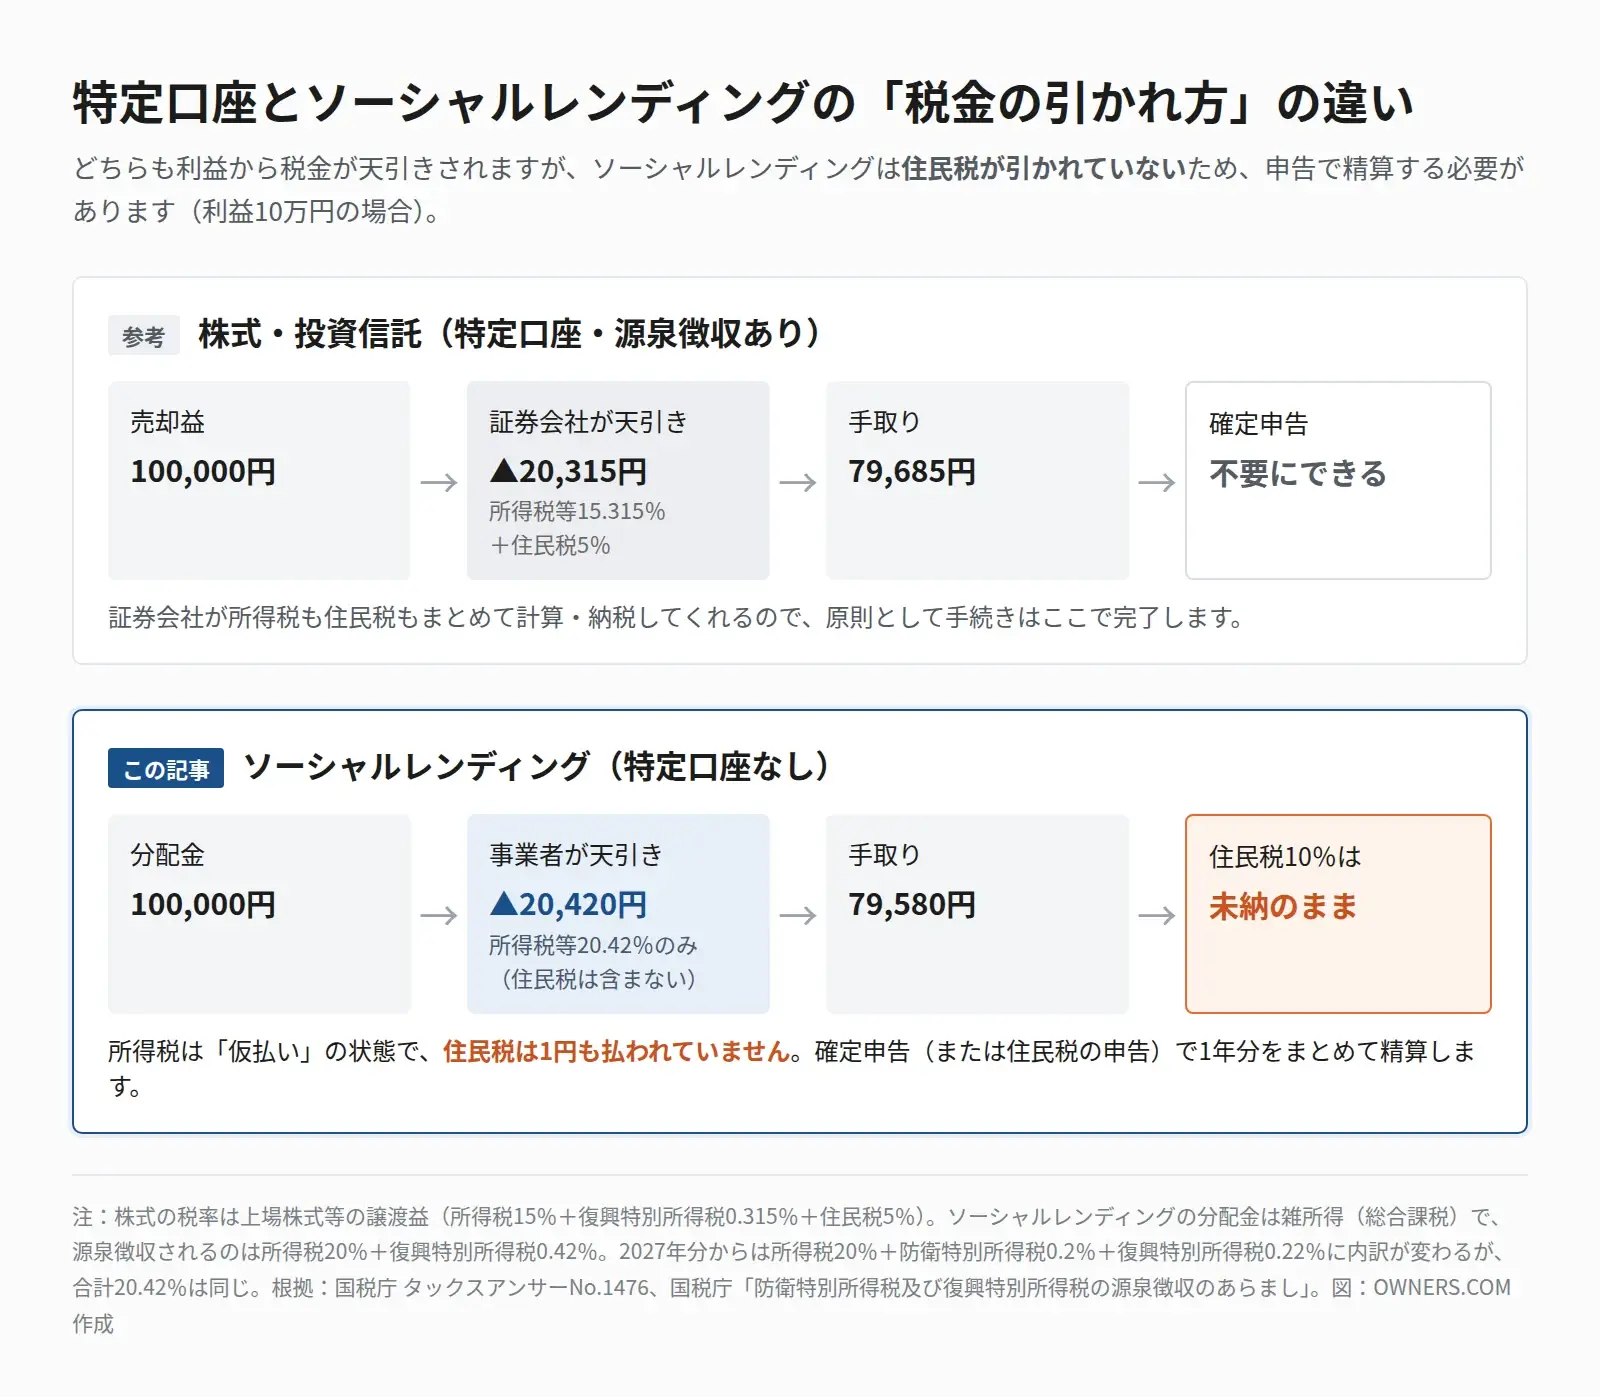
特定口座(源泉徴収あり)もソーシャルレンディングも、利益から税金が天引きされる点は同じです。決定的に違うのは、ソーシャルレンディングでは住民税が引かれていないという点です。利益が10万円だった場合で比べると、次のようになります。
| 比較項目 | 株式・投資信託(特定口座・源泉徴収あり) | ソーシャルレンディング |
|---|---|---|
| 所得の種類 | 譲渡所得・配当所得など | 雑所得 |
| 課税の方法 | 申告分離課税(ほかの所得と分けて計算) | 総合課税(給与などと合算して計算) |
| 税率 | 一律20.315% | 所得に応じて所得税5〜45%+住民税10% |
| 天引きされる税金 | 所得税・住民税の両方 | 所得税・復興特別所得税(20.42%)だけ |
| 確定申告 | 原則不要にできる | 条件によって必要(住民税の申告は原則必要) |
| 損失の扱い | ほかの株式等と相殺でき、確定申告をすれば3年間繰り越せる | 給与などと相殺できず、繰り越しもできない |
特定口座が使えないかわりに、ソーシャルレンディングの事業者は1年間の分配金や天引きした税金の額をまとめた「年間取引報告書」を発行しています。確定申告はこの書類を使って行います(手順は確定申告のやり方で解説します)。
次に、分配金にどのような税金がかかるのかを整理します。ポイントは「雑所得」「総合課税」「20.42%の天引き」「住民税は未納」の4つです。
所得税では、所得を10種類に分けて計算します。ソーシャルレンディングの分配金は、このうち「雑所得」に分類されます。雑所得は、ほかのどの種類にも当てはまらない所得の受け皿で、副業の原稿料や暗号資産の売却益なども同じ雑所得です。
雑所得は、給与所得などほかの所得と合計してから税額を計算する「総合課税」の対象です。所得税の税率は、課税される所得金額に応じて5%から45%までの7段階に分かれており、所得が多い人ほど税率が高くなります。これに住民税(所得割。原則10%)が加わります。
| 課税される所得金額 | 所得税の税率 | 復興特別所得税を含む税率 |
|---|---|---|
| 195万円未満 | 5% | 5.105% |
| 195万円以上330万円未満 | 10% | 10.21% |
| 330万円以上695万円未満 | 20% | 20.42% |
| 695万円以上900万円未満 | 23% | 23.483% |
| 900万円以上1,800万円未満 | 33% | 33.693% |
| 1,800万円以上4,000万円未満 | 40% | 40.84% |
| 4,000万円以上 | 45% | 45.945% |
出典:国税庁「No.2260 所得税の税率」をもとに作成。「課税される所得金額」は、収入から必要経費や給与所得控除を差し引き、さらに基礎控除などの所得控除を差し引いた後の金額
ソーシャルレンディングの分配金は、事業者が所得税20%と復興特別所得税0.42%の合計20.42%を差し引いてから振り込まれます。これを「源泉徴収」といいます。たとえば分配金が10万円なら、20,420円が引かれて79,580円が口座に入ります。
ただし、この20.42%はあくまで「仮払い」です。本当の所得税率は人によって5〜45%と異なるため、確定申告で1年分を正しく計算し直すと、払いすぎた人には税金が戻り、足りない人は追加で納めることになります(詳しくは税金は戻る?追加で払う?で解説します)。
※2027年1月1日以後に生ずる所得(2027年分以後の所得税)からは、防衛力強化の財源として「防衛特別所得税」(基準所得税額の1%)が新たにかかります。あわせて復興特別所得税の税率が2.1%から1.1%に引き下げられ、課税期間は2047年分まで延長されます。源泉徴収の内訳は「所得税20%+防衛特別所得税0.2%+復興特別所得税0.22%」に変わりますが、合計の20.42%は変わりません(国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし」)。
見落としやすいのが住民税です。ソーシャルレンディングの分配金からは住民税が1円も引かれていません。住民税は、確定申告または市区町村への住民税の申告をもとに、翌年に課税されます。分配金10万円なら、住民税は約1万円です。
「所得税の確定申告は不要だった」という人でも、住民税の申告は別に必要になる場合があります。この点は次の章で詳しく説明します。
貸付先の返済が滞り、元本の一部が戻らない「貸し倒れ」が起きた場合、その損失は同じ年のほかの雑所得(別のファンドの分配金など)と差し引きできるとされています。一方で、給与所得や株式の売却益などとは相殺(損益通算)できず、使い切れなかった損失を翌年以降に繰り越すこともできません。上場株式等の譲渡損失で認められている3年間の繰越控除(毎年の確定申告が必要)のような仕組みはない点に注意しましょう。
損失をいつの年の損失として扱うかは、事業者からの報告内容などによって判断が分かれることがあります。貸し倒れが起きたときは、事業者の案内を確認したうえで、税務署や税理士に相談すると安心です。
ソーシャルレンディングの分配金があるからといって、全員が確定申告をしなければならないわけではありません。立場ごとの判定の目安は、次の表のとおりです。
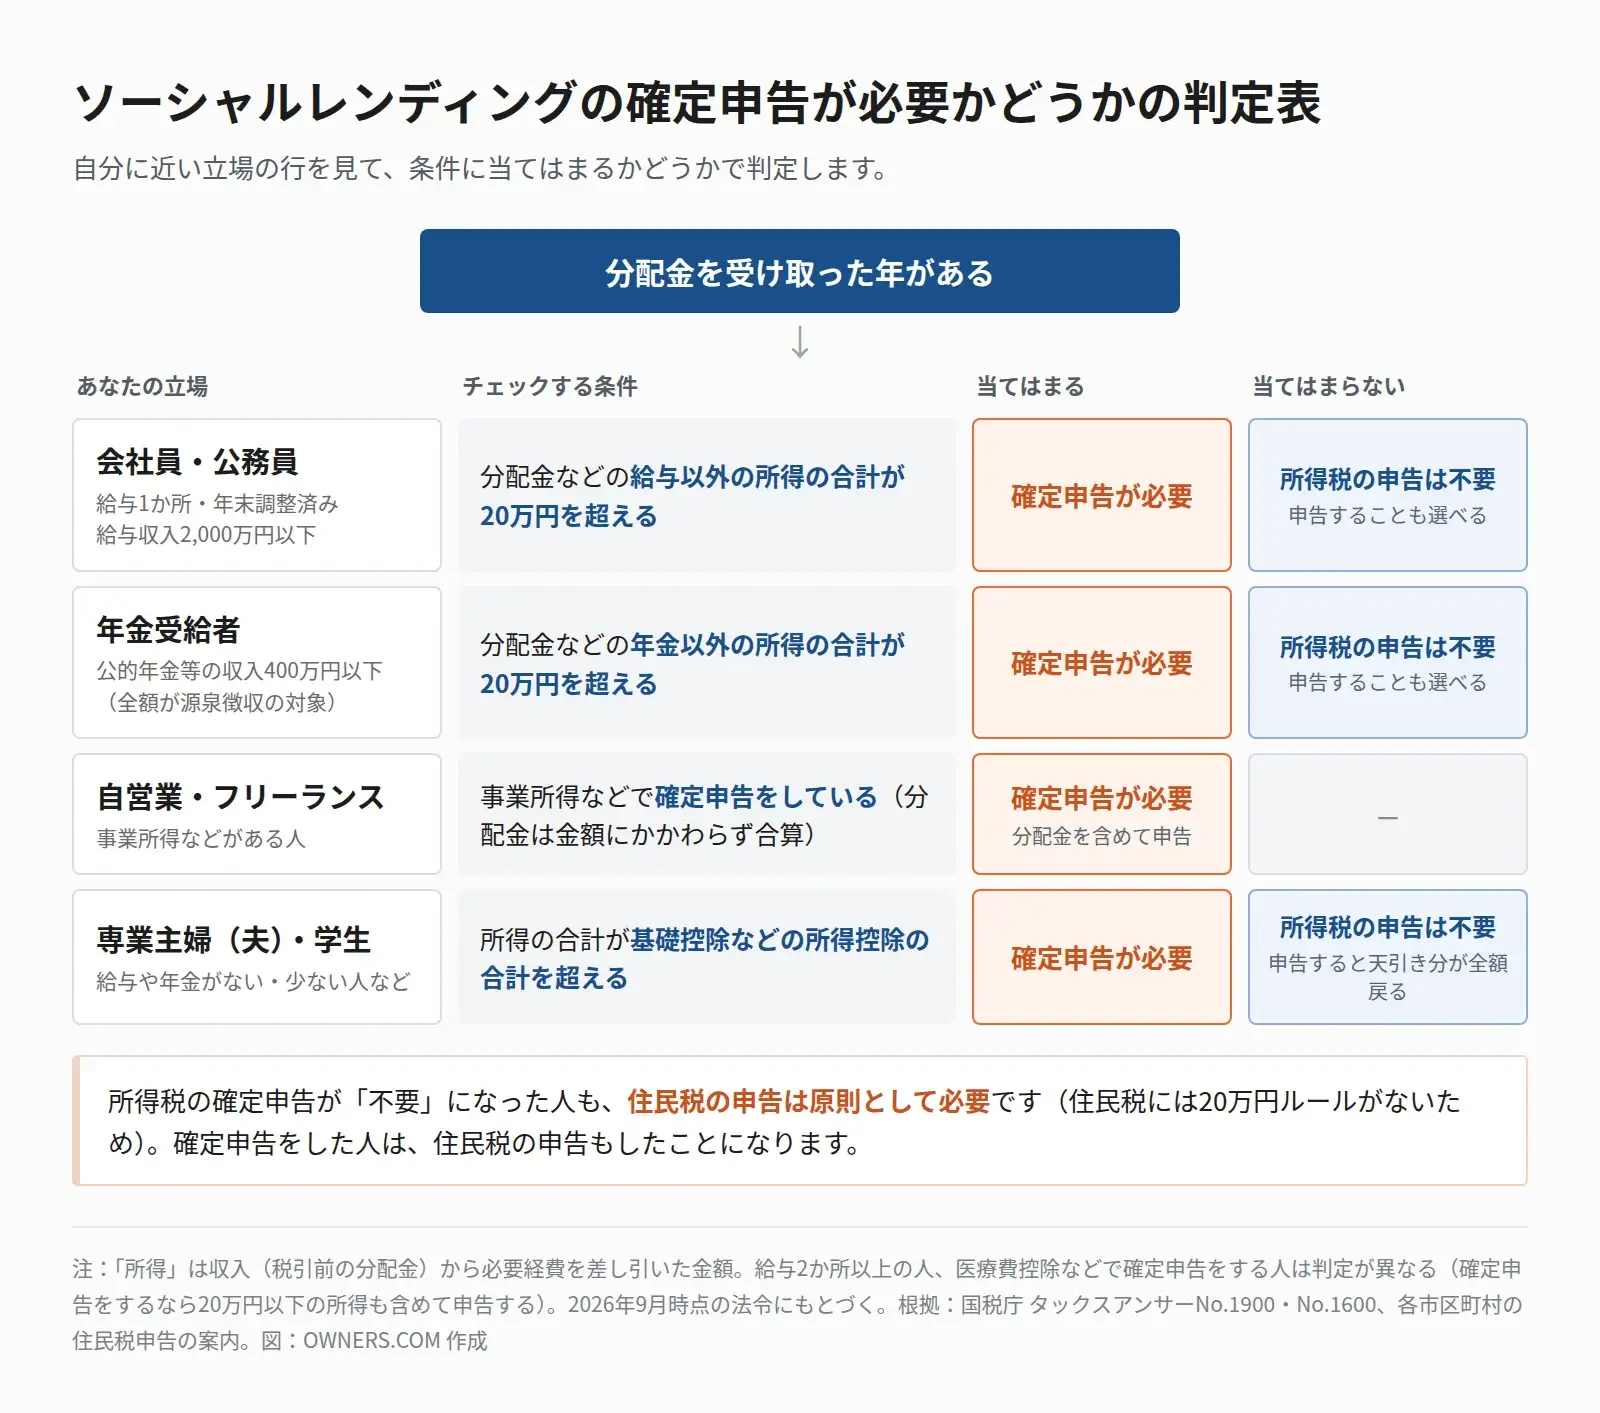
給与を1か所から受け、勤務先で年末調整を受けている会社員・公務員(給与収入2,000万円以下)は、給与所得と退職所得以外の所得(分配金などの雑所得など)の合計が年間20万円を超える場合に確定申告が必要です。いわゆる「20万円ルール」です。
このときの「所得」は、ソーシャルレンディングの分配金だけでなく、副業の雑所得、暗号資産の利益、不動産クラウドファンディングの分配金なども含めた合計で判定します。複数のソーシャルレンディング事業者に投資している場合も、すべて合算します。
初心者が特に間違えやすいのが、20万円の判定に使う金額です。判定に使うのは、口座に振り込まれた手取り額ではなく、税金が引かれる前の分配金から必要経費を差し引いた金額です。
たとえば、1年間の手取りが17万円だった場合、税引前の分配金は約21万3,600円(17万円÷0.7958)です。手取りだけを見ると「20万円以下だから申告不要」と考えてしまいますが、実際には20万円を超えているため、確定申告が必要になります。年間取引報告書の「税引前」の分配金額で確認しましょう。
公的年金等の収入が400万円以下で、その全部が源泉徴収の対象になっている人は、年金以外の所得が20万円以下であれば所得税の確定申告は不要です。20万円を超える場合は確定申告不要制度の対象外となり、所得税がかかる場合は確定申告が必要です。
なお、65歳以上の人の公的年金にかかる住民税は年金から天引きされますが、分配金にかかる住民税は年金からは天引きされません。給与がない場合は、市区町村から届く納付書で自分で納めます。
個人事業主やフリーランスなど、もともと確定申告をしている人は、分配金の金額にかかわらず雑所得として合算して申告します。20万円ルールは、年末調整を受けている会社員や、確定申告不要制度の対象となる年金受給者のための特例だからです。
専業主婦(夫)や学生など、給与や年金がない、または少ない人は、所得の合計が基礎控除などの所得控除の合計を超え、所得税がかかる場合に確定申告が必要です。超えない場合は所得税がかからないため申告は不要ですが、確定申告をすれば天引きされた税金が全額戻ります。
2026年分・2027年分は所得税の基礎控除が引き上げられ、合計所得金額が489万円以下の人は104万円(本則62万円+特例42万円)になります(2026年12月1日施行、2026年分の年末調整・確定申告から適用)。そのため、ほかに収入がなく分配金だけを受け取っている人は、所得税がかからないケースがほとんどです。一方、住民税の基礎控除は43万円のままで、単身者なら所得がおおむね45万円(自治体によって異なります)を超えると住民税がかかります。
所得税の20万円ルールは、住民税にはありません。そのため、所得税の確定申告が不要になった人でも、分配金などの所得がある場合は、お住まいの市区町村に住民税の申告をする必要があります。期限は原則として確定申告と同じ3月15日です。
確定申告をした人は、その内容が市区町村に送られるため、住民税の申告を別に行う必要はありません。
なお、医療費控除やふるさと納税(ワンストップ特例を使わない場合)などで確定申告をするときは、20万円以下の分配金も含めて申告しなければなりません。「20万円以下は申告しなくてよい」のは、確定申告そのものをしない場合に限られます。ふるさと納税と分配金の関係は「不動産クラウドファンディングとふるさと納税の併用効果」も参考にしてください。
不動産クラウドファンディングの分配金についての判定は「不動産クラウドファンディングの分配金は確定申告が必要か?」でも解説しています。
分配金からは一律20.42%が天引きされていますが、本来の税率は人によって違います。そのため、確定申告をしたときに税金が戻るか、追加で払うかは、その人の課税される所得金額(所得税率)で決まります。分配金10万円あたりで比べると、次のとおりです。
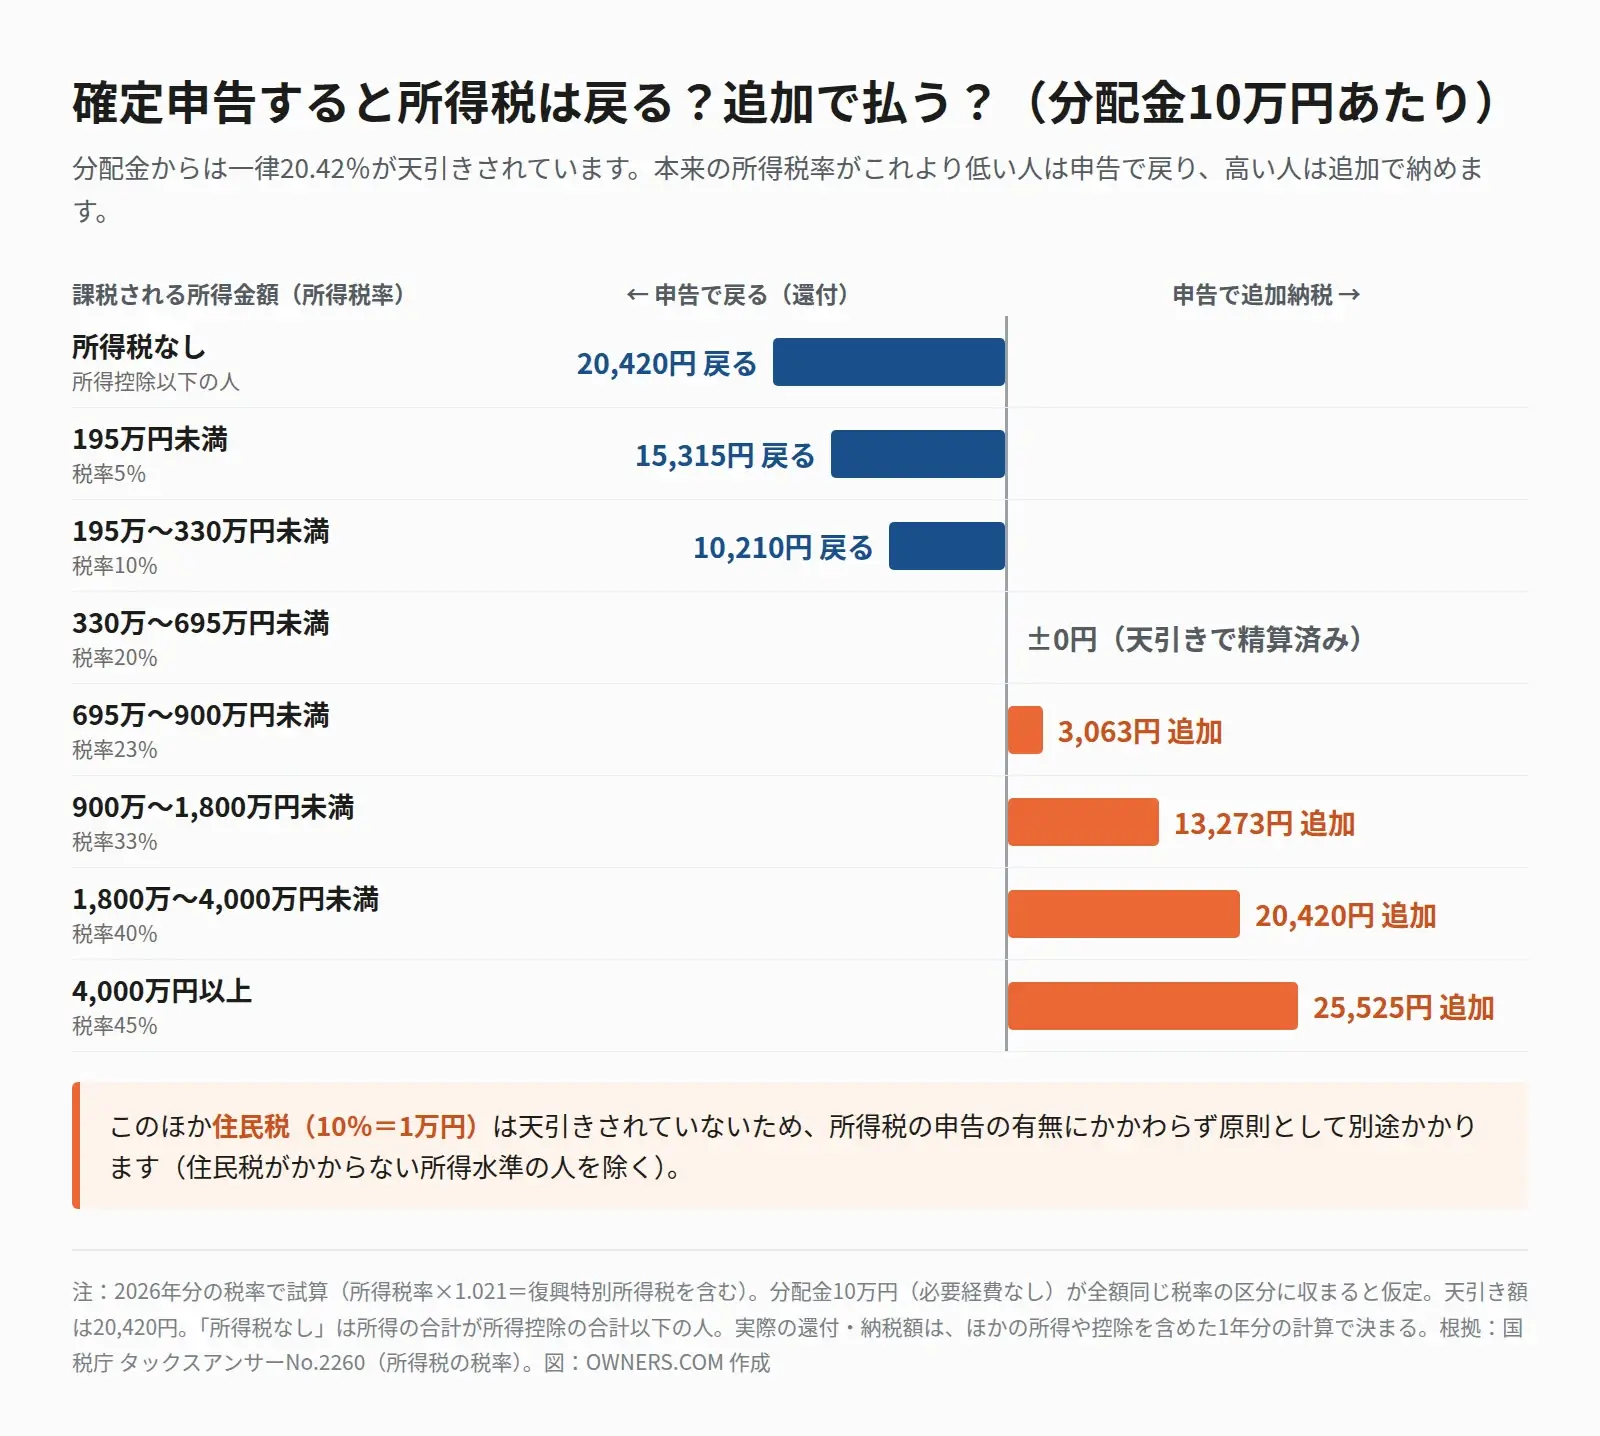
課税される所得金額が330万円未満の人(所得税率5%・10%)や、所得税がかからない人は、天引きされた20.42%が払いすぎの状態です。確定申告(還付申告)をすると、払いすぎた分が戻ってきます。
たとえば、ほかに収入のない専業主婦(夫)が分配金を年間10万円受け取った場合、所得税はかからないため、天引きされた20,420円が全額戻ります。所得が分配金10万円だけであれば住民税の非課税限度額を下回るため、住民税も通常はかかりません。
還付申告は、確定申告の期間に関係なく、対象となる年の翌年1月1日から5年間行えます。過去に申告せずに還付を受け損ねていた年があれば、さかのぼって申告できます。
課税される所得金額が695万円以上の人(所得税率23%以上)は、20.42%の天引きでは足りません。確定申告をすると、差額を追加で納めることになります。課税される所得金額が330万円以上695万円未満の人(税率20%)は、所得税は天引きでほぼ精算済みで、追加で払うのは主に住民税です。
課税される所得金額が500万円の会社員Aさんが、2つの事業者から税引前で合計30万円の分配金を受け取ったケースで考えてみましょう。
| 項目 | 金額 |
|---|---|
| 分配金(税引前、2社の合計) | 300,000円 |
| 天引きされた所得税等(20.42%) | 61,260円 |
| 本来の所得税等(税率20.42%) | 61,260円 |
| 確定申告での所得税の追加・還付 | 0円 |
| 住民税(10%、翌年に課税) | 30,000円 |
Aさんは給与以外の所得が20万円を超えるため、確定申告が必要です。所得税は天引きで精算済みですが、住民税の3万円は確定申告をもとに翌年に課税されます。「税金は引かれているから大丈夫」と申告をしないと、所得税の申告漏れに加えて住民税も未納のままになってしまいます。
※Aさんの例は、分配金に必要経費がなく、分配金を加えても所得税率20%の区分に収まる場合の試算です。
ここからは、実際に確定申告をする手順を説明します。国税庁の「確定申告書等作成コーナー」を使えば、画面の案内に沿って入力するだけで申告書が完成し、税額も自動で計算されます。
投資しているソーシャルレンディング事業者のマイページから、年間取引報告書(事業者によって名称が異なります)をダウンロードします。例年1月ごろに前年分が公開されます(公開時期や記載項目は事業者によって異なります)。主に次の金額を使います。
複数の事業者に投資している場合は、すべての事業者の報告書をそろえましょう。事業者は分配金の支払いについて、税務署に「匿名組合契約等の利益の分配の支払調書」を提出しています。申告漏れは税務署に把握されやすいと考えておきましょう。
| 書類 | 必要な人・用途 |
|---|---|
| 年間取引報告書 | 全員。分配金と源泉徴収税額の入力に使う |
| 給与所得の源泉徴収票 | 会社員・公務員。給与の金額を入力する |
| 公的年金等の源泉徴収票 | 年金受給者 |
| 控除の証明書類 | 医療費控除・ふるさと納税・生命保険料控除などを受ける人(年末調整で済んでいない分) |
| マイナンバーカード | e-Taxで提出する人。スマートフォンでも読み取れる |
源泉徴収票や年間取引報告書は、入力に使うための書類です。申告書と一緒に税務署へ提出(添付)する必要はありませんが、税務署から内容の確認を求められることがあるため、申告期限から5年間を目安に保管しておきましょう。
ソーシャルレンディングの雑所得は、次の式で計算します。
雑所得の金額 = 分配金の額(税引前)− 必要経費
必要経費にできるのは、分配金を得るために直接かかった費用です。たとえば、分配金から差し引かれていない事業者の手数料や、出金時の振込手数料などが該当します。パソコンや書籍の購入費などは、ソーシャルレンディングのためだけに使ったと説明しにくいため、経費として認められにくいと考えておきましょう。多くの人は、必要経費はほとんどなく、税引前の分配金の額がそのまま雑所得の金額になります。
国税庁の「確定申告書等作成コーナー」で、所得税の申告書を作成します。ソーシャルレンディングに関係する入力のポイントは次の3つです。
入力が終わると、還付される税額または納める税額が表示されます。
作成した申告書は、次のいずれかの方法で提出します。
| 提出方法 | 内容 |
|---|---|
| e-Tax(マイナンバーカード方式) | マイナンバーカードをスマートフォンやICカードリーダで読み取って送信する。自宅で完結でき、還付も早い |
| e-Tax(ID・パスワード方式) | 税務署で発行されたID・パスワードで送信する方式。2025年10月1日から新規発行が停止されており、2027年分(2028年に行う申告)からは利用できなくなる予定。すでにID・パスワードを持っている人は、2026年分(2027年2〜3月の申告)ではまだ利用できる |
| 郵送・持参 | 申告書を印刷して、住所地の税務署に郵送または持参する |
2026年分の確定申告の期間は、2027年2月16日(火)から3月15日(月)までです。追加で納める税金がある場合は、3月15日までに納付します。税金が戻るだけの還付申告は、申告期間が始まる2月16日より前(1月1日以降)でも提出できます。
出典:国税庁 e-Tax「ID・パスワード方式について」/国税庁「ID・パスワードの新規発行停止について」
不動産投資もしている方の確定申告の流れは「不動産投資の確定申告の流れ・必要書類・注意点」でまとめています。
配偶者や親の扶養に入っている人は注意が必要です。税金の扶養(配偶者控除・扶養控除)の判定に使う「合計所得金額」には、ソーシャルレンディングの分配金(雑所得)も含まれます。源泉徴収されていても、確定申告が不要な20万円以下の分配金であっても同じです。2026年分からは、扶養親族や同一生計配偶者の所得の上限が62万円に引き上げられていますが、給与などと分配金の合計がこれを超えると、扶養している家族の税金が増えることがあります。
また、国民健康保険や後期高齢者医療制度に加入している人は、保険料の所得割が住民税の所得(前年の総所得金額等から43万円を差し引いた額)をもとに計算されるため、分配金によって保険料が上がる場合があります。会社の健康保険の保険料は給与をもとに決まるため、影響しません。
会社員の住民税は、通常は給与から天引き(特別徴収)されます。分配金にかかる住民税も給与から天引きにすると、会社に届く住民税の通知の金額が給与だけの場合より増えるため、給与以外の収入があることに気づかれる可能性があります。
確定申告の際に、給与・公的年金等以外の所得に係る住民税の徴収方法で「自分で納付(普通徴収)」を選ぶと、分配金にかかる住民税は自宅に届く納付書で自分で納める形になります。ただし、扱いは市区町村によって異なることがあり、この方法で会社に知られないことが保証されるわけではありません。心配な場合はお住まいの市区町村に確認しましょう。そもそも資産運用が副業にあたるかどうかは、「不動産クラウドファンディングへの投資は副業になるのか?」で解説しています。
確定申告が必要なのに期限までに申告しなかった場合は、気づいた時点でできるだけ早く「期限後申告」をします。税務調査の通知を受ける前に自主的に申告すれば、無申告加算税は納める税額の5%で済みます。調査の通知を受けた後に申告すると10〜25%、調査を受けてから申告すると15〜30%(いずれも納める税額のうち50万円・300万円を超える部分ほど高い率)に重くなります。さらに、納付が遅れた日数に応じて延滞税もかかります。
なお、申告期限から1か月以内に自主的に申告し、期限内に納付しているなど一定の要件を満たせば、無申告加算税はかかりません。
株式の売却損やFXの損失が出た年でも、ソーシャルレンディングの分配金と差し引きすることはできません。株式(申告分離課税)やFX(先物取引に係る雑所得等として申告分離課税)は、ソーシャルレンディングの雑所得(総合課税)とは別に税額を計算するためです。
1万円程度から不動産に投資できる不動産クラウドファンディングも、多くは「匿名組合型」という契約で運営されています。匿名組合型の分配金は、ソーシャルレンディングと同じく雑所得(総合課税)で、20.42%が源泉徴収され、特定口座やNISAは使えません。この記事で説明した20万円ルールや確定申告の手順は、そのまま当てはまります。
| 比較項目 | ソーシャルレンディング | 不動産クラウドファンディング(匿名組合型) |
|---|---|---|
| お金の使われ方 | 企業などへの貸付 | 賃貸マンションやオフィスなどの不動産の運用 |
| 分配金の原資 | 貸付先が支払う利息 | 家賃収入や物件の売却益 |
| 所得の種類・課税方法 | 雑所得・総合課税 | 雑所得・総合課税 |
| 源泉徴収 | 20.42%(住民税は引かれない) | 20.42%(住民税は引かれない) |
| 特定口座・NISA | 使えない | 使えない |
なお、不動産クラウドファンディングのうち「任意組合型」の商品は、分配金が雑所得ではなく不動産所得になるなど、税金の扱いが異なります。契約の種類ごとの違いは「不動産小口化商品とは?4つの種類と2027年税制改正の影響」で解説しています。
税金の仕組みが同じなら、あとは「何に投資するか」で選ぶことになります。不動産という目に見える資産を裏付けに運用される不動産クラウドファンディングの仕組みや始め方は「不動産クラウドファンディングとは?仕組み・メリット・デメリット・始め方」をご覧ください。確定申告が必要な人の条件は「不動産クラウドファンディングで確定申告が必要な人」でも詳しく解説しています。
できません。NISAで非課税になるのは上場株式や投資信託などに限られ、ソーシャルレンディングの分配金は対象外です。分配金には通常どおり税金がかかります。
給与1か所で年末調整を受けている会社員で、分配金を含む給与以外の所得の合計が20万円以下なら、所得税の確定申告は不要です。ただし、住民税の申告は原則として必要です。お住まいの市区町村に、期限(原則3月15日)までに申告しましょう。また、所得税率が5%・10%の人は、あえて確定申告をすると天引きされた税金の一部が戻ります(その場合は20万円以下の所得もすべて申告します)。
天引きされている20.42%は所得税の仮払いで、本来の税率(5〜45%)との差額を精算する必要があるためです。また、住民税は天引きされていないため、申告によって住民税を正しく計算してもらう必要があります。
損失は、同じ年のほかの雑所得(別のファンドの分配金など)と差し引きできるとされています。給与所得などとは相殺できず、翌年への繰り越しもできません。損失を差し引くことで天引きされた税金が戻る場合もあるため、事業者の報告書を確認したうえで、判断に迷う場合は税務署や税理士に相談しましょう。元本割れが起きる仕組みは「不動産クラウドファンディングで元本割れになるケース」でも解説しています。
暗号資産の売却益も雑所得のため、ソーシャルレンディングの分配金と合算します。会社員の場合、合計で20万円を超えると確定申告が必要です。暗号資産の損失がある場合は、同じ年のソーシャルレンディングの分配金と差し引きできます(2026年9月時点)。なお、令和8年度税制改正大綱では、金融商品取引法の改正にあわせて一部の暗号資産の取引を20%の申告分離課税にする方針が示されており(2028年ごろの施行見込み)、その後は分配金と合算・相殺できなくなる見込みです。
気づいた時点でできるだけ早く期限後申告をしましょう。税務調査の通知を受ける前に自主的に申告すれば、無申告加算税は5%に軽減されます。税金が戻るだけの還付申告であれば、翌年1月1日から5年間は申告でき、加算税もかかりません。
ソーシャルレンディングは、特定口座やNISAの対象外のため、税金の手続きを証券会社に任せることはできません。分配金は雑所得として総合課税され、受け取るときに所得税等の20.42%が天引きされていますが、住民税は引かれていません。
会社員は給与以外の所得が20万円を超えたら確定申告が必要で、20万円以下でも住民税の申告は必要です。所得が少ない人は確定申告で税金が戻り、所得が高い人は追加で納めます。まずは各事業者の年間取引報告書で税引前の分配金額を確認し、この記事の判定表に当てはめてみてください。
税金の仕組みはソーシャルレンディングも不動産クラウドファンディング(匿名組合型)も同じです。これから少額で資産運用を始めるなら、不動産を裏付けとして運用される不動産クラウドファンディングも比べてみると、選択肢が広がります。
※本記事は2026年9月26日時点の法令・情報にもとづく一般的な解説です。税務の取り扱いは個別の事情によって異なります。実際の申告にあたっては、税務署や税理士などの専門家にご確認ください。