
賢くお金と付き合うための情報サイト


不動産投資
2026.09.13

賃貸経営や不動産投資では、「家賃は築年数とともにどれくらい下がるのか」が長期の収支を左右します。この記事では、東京23区の調査データをもとにした築年数別の家賃下落率、家賃10万円の部屋が25年後にいくらになるかの試算、そして下落を抑える5つの対策までをまとめました。
この記事の結論
この記事の目次
家賃の下落率を示した代表的な調査に、三井住友トラスト基礎研究所のレポート『経年劣化が住宅賃料に与える影響とその理由』があります。東京23区の賃貸住宅について572本のモデルを構築して分析したもので、対象は次の2区分です。
このレポートでは、築0年〜築25年の賃料下落率を平均すると年率で概ね1%前後という結果が示されています。
ただし、この「年1%」を25年間そのまま当てはめるのは実態と合いません。同レポートは下落の進み方を3つの段階に分けており、段階ごとに下げ圧力の大きさが異なるためです。
| 段階 | 築年数 | シングル | コンパクト |
|---|---|---|---|
| 第一段階 | 築3〜10年 | 年 約1.7% | 年 約2.2% |
| 第二段階 | 築11〜20年 | 年 約0.6% | 年 約0.9% |
| 第三段階 | 築21年以降 | 年 約0.1% | 年 約0.7% |
※表は横にスクロールできます
出典:株式会社三井住友トラスト基礎研究所 投資調査第2部 菅田修『経年劣化が住宅賃料に与える影響とその理由』(2013年1月16日)/第三段階の分析対象は築25年まで
なお、このレポートの公表は2013年です。賃貸市場も金利環境も当時とは変わっているため、絶対値ではなく「下がり方の形」を読み取る資料として扱うのが適切です。
新築から10年ほどまでが、家賃の下落が最も速い期間です。シングルで年約1.7%、コンパクトで年約2.2%と、平均の年1%を大きく上回るスピードで下がっていきます。
10年間の累計では、シングルで約16%、コンパクトで約20%の下落です。新築で購入し「最初の家賃がずっと続く」前提で収支を組むと、最も早い段階で計画が崩れます。
築10年を過ぎると下落は明確に減速し、シングルで年約0.6%、コンパクトで年約0.9%になります。第一段階の3分の1程度のスピードです。この時期は下落幅そのものより、給湯器やエアコンといった設備の更新費用が収支に効いてきます。
築20年を超えると、レポートでは「シングルにおいては、経年による下げ圧力がほぼ解消されつつある」と分析されています。コンパクトも年約0.7%で、下げ止まりの傾向が見られます。
下落が最初に集中する理由は、建物の傷みそのものより「新築プレミアム」の剥落にあると一般に説明されます。新築物件には「誰も使っていない部屋に住める」という付加価値があり、相場より高い家賃でも入居が決まります。しかし一度入居者が付いた時点でこのプレミアムは失われ、次の募集からは中古物件として周辺相場と比較されることになります。
もう一点、家賃は毎年少しずつ下がるのではなく、入居者が入れ替わるタイミングで段階的に下がります。入居中の家賃は原則として変わりません。つまり「年1.7%」は連続的な目減りではなく、退去と再募集のたびに発生する調整をならした平均値です。
下落率をパーセンテージのまま眺めても、収支計画には使えません。前述の段階別下落率をそのまま適用した場合に、家賃がいくらになるかを試算しました。
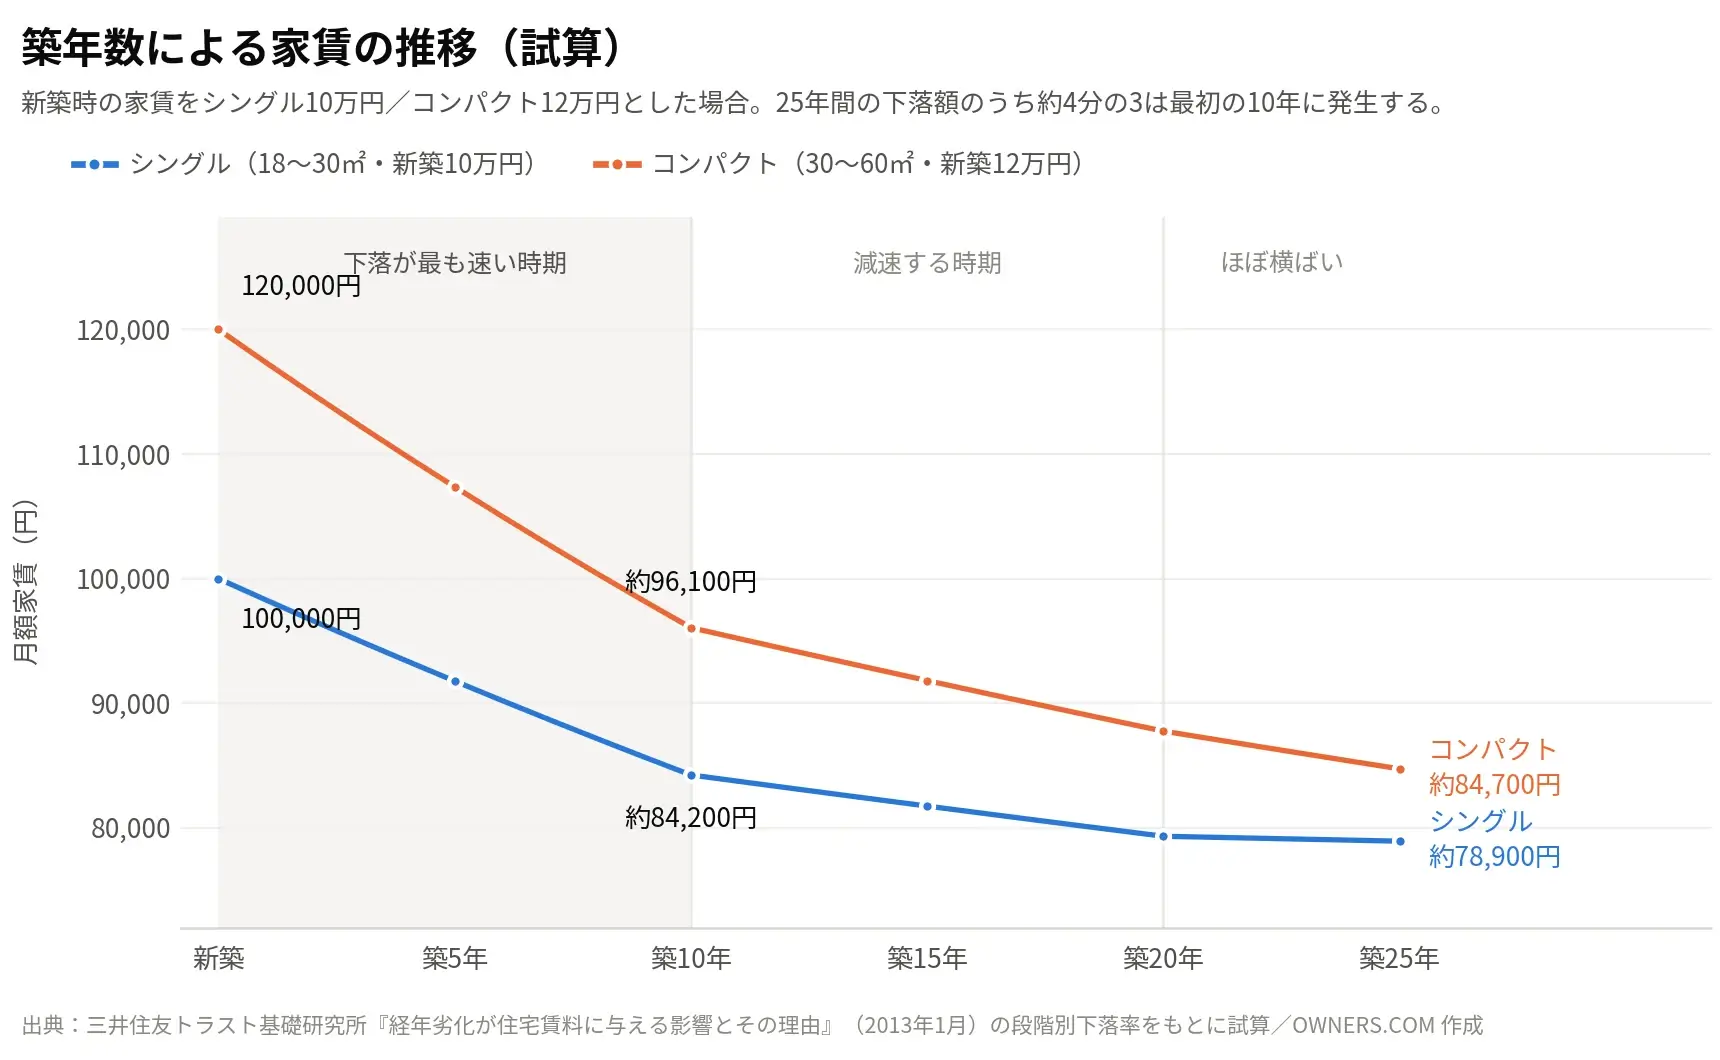
| 築年数 | 想定家賃(月額) | 新築時からの下落幅 | 累計下落率 |
|---|---|---|---|
| 新築 | 100,000円 | — | — |
| 築5年 | 約91,800円 | ▲8,200円 | ▲8.2% |
| 築10年 | 約84,200円 | ▲15,800円 | ▲15.8% |
| 築15年 | 約81,700円 | ▲18,300円 | ▲18.3% |
| 築20年 | 約79,300円 | ▲20,700円 | ▲20.7% |
| 築25年 | 約78,900円 | ▲21,100円 | ▲21.1% |
※表は横にスクロールできます
| 築年数 | 想定家賃(月額) | 新築時からの下落幅 | 累計下落率 |
|---|---|---|---|
| 新築 | 120,000円 | — | — |
| 築5年 | 約107,400円 | ▲12,600円 | ▲10.5% |
| 築10年 | 約96,100円 | ▲23,900円 | ▲19.9% |
| 築15年 | 約91,800円 | ▲28,200円 | ▲23.5% |
| 築20年 | 約87,800円 | ▲32,200円 | ▲26.8% |
| 築25年 | 約84,700円 | ▲35,300円 | ▲29.4% |
※表は横にスクロールできます
※段階別下落率を機械的に適用した試算値です。原典の第一段階は築3年からのため、築0〜3年にも同率を適用しています。実際にはこの期間に新築プレミアムの剥落が起きるため、試算は実態より緩やかに出ている可能性があります。家賃は立地・管理状態・募集時期によっても変動します。
シングルでは、25年間の下落幅21,100円のうち15,800円が築10年までに生じています。下落額の4分の3が最初の10年に集中している計算です。長期保有を前提とするなら、最初の10年をどう乗り切るかが実質的な勝負どころになります。
より広いエリアを対象にした調査もあります。健美家の報道によれば、プリンシプル住まい総研が2023年7月に実施した調査では、全国47都道府県の県庁所在地を最寄り駅とするアパート・RC造の単身物件(ワンルーム・1K・1DK)を対象に、新築と築30年以上の募集賃料には全国平均で42.3%の差があるという結果が示されています。
東京23区の調査による「築25年で約2割」との差は、対象エリアと築年数帯の違いによるものです。地方都市や築30年を超える物件では、東京23区のデータより下落が大きくなる可能性を見込んでおく必要があります。
実務上は、次の前提で長期のキャッシュフローを引くのが現実的です。
この最後の一点を購入前に確認しておくだけで、判断の精度は大きく変わります。
家賃を押し下げるのは築年数だけではありません。築年数は事前に予測できる要因であるのに対し、以下の3つは予測しづらいぶんリスクが大きい要因です。それぞれ、購入前に確認する方法とあわせて解説します。
近隣に新築物件が建つと、同じエリア内で競合が増えます。新築は設備も仕様も新しいため、既存物件は家賃を下げるか、設備で対抗するかの判断を迫られます。
確認方法:対象エリアに開発余地(未利用地、工場跡地、再開発計画)がどれだけあるかを現地と自治体の都市計画情報で確認します。空地が多いエリアほど供給リスクは高くなります。
日本全体では人口減少が続いており、賃貸住宅が供給過剰になれば借り手優位の市場になります。ただし人口の増減は全国一律ではなく、都心部や再開発が進む地域では世帯数が増えているケースもあります。
確認方法:市区町村が公表する人口統計と、国立社会保障・人口問題研究所の「日本の地域別将来推計人口」を確認します。賃貸需要に直結するのは人口そのものより世帯数であるため、単身世帯の増減まで見られるとより精度が上がります。
地価は不動産価値の基礎であり、賃料相場と連動しやすい指標です。地価が下がっているエリアでは家賃相場も下がりやすく、地価が維持されているエリアでは家賃も下げ止まりやすくなります。
確認方法:国土交通省が公表する地価公示と、各都道府県が実施する都道府県地価調査で、対象エリアの地価が過去10年どう推移してきたかを確認します。あわせて、同じエリア・同条件の募集賃料を賃貸ポータルサイトで比較すれば、相場の方向感がつかめます。
家賃下落対策として最も効果が大きく、かつ購入後には変えられないのが立地です。駅からの距離、通勤・通学の利便性、生活利便施設の有無といった要素は、築年数が経っても失われません。需要が安定している立地の物件は、築年数による下落を受けても下げ止まる水準が高くなります。
単身者が多いエリアでファミリー向けの間取りを持つ、あるいはその逆といったミスマッチは、家賃を下げなければ埋まらない状態を生みます。そのエリアで実際に部屋を探している層に合った間取りを選ぶことが、長期的な賃料維持につながります。
設備は、既存物件でも後から手を打てる数少ない要素です。ただし人気設備の顔ぶれは数年で入れ替わります。
象徴的なのがインターネット無料です。かつては家賃を高くしても入居が決まる強力な付加価値でしたが、単身物件への普及が進んだ結果、現在は差別化要因というより基本設備に近い位置づけへ変わりつつあります。2025年に発表された人気設備ランキングでは、より上位のスペックである高速インターネット(1Gbps以上)無料が単身・ファミリーの両方で上位に入りました。
現在、入居付けに効きやすいとされる設備には次のようなものがあります。
設備投資を検討する際は、最新年版のランキングを確認したうえで、数年後も価値が残るものを選ぶ視点が欠かせません。
家賃が下がるのは退去と再募集のタイミングです。裏を返せば、長く住んでもらえれば家賃は下がりません。退去が発生しなければ原状回復費も広告料も発生しないため、収支への効果は家賃維持だけにとどまりません。
設備故障への対応スピード、共用部の清掃状態、騒音やゴミ出しといったトラブルへの対処が満足度を左右します。管理会社に任せきりにせず、入居者からの問い合わせがどう処理されているかを定期的に確認することが実務上の要点です。
退去が出てから慌てて相場を調べると、判断を誤りやすくなります。年に1回程度、同じエリア・同じ条件の募集賃料を確認しておけば、自分の物件が相場に対して高いのか安いのかを把握できます。
相場より高すぎれば空室期間が延び、機会損失は値下げ以上になります。逆に相場より安く募集すれば、下げる必要のなかった家賃を自ら下げることになります。家賃下落の一部は、市場ではなく値付けの判断によって生じています。
実物不動産を長期保有するということは、20年、30年にわたる家賃下落リスクを自分で引き受けるということでもあります。対策を打っても、下落をゼロにはできません。
一方で、不動産に投資しながら長期の家賃下落リスクを抱えにくい方法として、不動産クラウドファンディングがあります。事業者が運用する不動産に対して出資し、賃料収入や売却益から分配を受ける仕組みです。
| 比較項目 | 実物不動産の保有 | 不動産クラウドファンディング |
|---|---|---|
| 想定される保有・運用期間 | 10〜30年以上 | 数か月〜数年 |
| 経年による家賃下落の影響 | 保有期間中ずっと受ける | 運用期間が短く、影響を受けにくい |
| 物件の管理・空室対応 | オーナー(または委託先)が対応 | 運営事業者が対応 |
| 最低投資額の目安 | 数百万円〜(ローン利用が一般的) | 1万円程度から |
| 損失が出た場合 | 全額を自己負担 | 優先劣後方式なら一定割合まで事業者が先に負担 |
※表は横にスクロールできます
多くのファンドで採用されている優先劣後方式では、事業者自身も同じ案件に出資し、損失が出た場合は事業者の出資分(劣後出資)から先に負担する仕組みになっています。これにより、一定の範囲までは投資家の元本が守られる設計です。
ただし、優先劣後の割合を超える損失が生じれば元本割れは起こり得ます。仕組みとリスクの両方を理解したうえで判断するために、不動産クラウドファンディングで元本割れが起きるケースと回避のポイントもあわせてご確認ください。
現在募集中の不動産クラウドファンディングのファンド一覧を見る
いいえ。入居中の家賃は原則として変わりません。家賃が下がるのは退去が発生し、次の入居者を募集するタイミングです。「年1.7%」といった数値は、この段階的な調整をならした平均値だとお考えください。
同じとは限りません。本記事で紹介した年1%前後の数値は東京23区の賃貸住宅を対象とした分析結果です。全国の単身物件を対象とした別の調査では新築と築30年以上で42.3%の差が示されており、エリアによって下落幅は大きく変わります。対象物件の市区町村単位で相場を確認することをおすすめします。
本記事で参照した分析は築25年までが対象のため、それ以降は対象外です。築20年以降は下げ圧力が緩やかになる傾向が確認されていますが、築30年を超えると設備の全面更新や大規模修繕の負担が収支に与える影響のほうが大きくなります。家賃下落率だけでなく、修繕計画とあわせて判断してください。
下落率という観点では、新築より小さくなる傾向があります。下落が最も速いのは築10年までであり、その局面を過ぎた物件を取得すれば、以降の下落は年0.6〜0.9%程度に収まるためです。ただし、修繕費や設備更新費の負担は中古のほうが早く到来する点には注意が必要です。
家賃の下落率は築0〜25年の平均で年約1%ですが、実際には築3〜10年で最も速く下がり、築11〜20年で減速し、築21年以降はほぼ下げ止まります。下落額の大半は最初の10年に集中するため、収支計画は「最初の10年を年2%」で見ておくのが安全です。
下落を抑える打ち手は、立地・間取り・設備・入居者満足度・相場確認の5つ。このうち影響が最も大きい立地と間取りは購入前にしか決められないため、物件選びの段階で長期の家賃推移まで織り込んでおくことが何より重要になります。
実物不動産の保有は、この下落リスクを長期にわたり自分で引き受ける選択でもあります。不動産に投資したいが、20年30年の家賃下落リスクまでは抱えたくないという方は、運用期間が短く優先劣後方式による保護がある不動産クラウドファンディングも選択肢に入れて比較してみてください。