
賢くお金と付き合うための情報サイト


不動産投資
2026.08.22

「最近、ニュースでインフレってよく聞くけど、私たちの生活にどう関係あるの?」
「デフレとインフレ、どっちが良いの?」
「投資をする上で、何を知っておけばいいんだろう?」
このような疑問をお持ちの投資初心者の方は多いのではないでしょうか。
今回2本立てのシリーズで、物価変動の基本について解説していきたいと思います。
Vol.1では、経済の基本である「インフレ」と「デフレ」の違いから、私たちの生活や資産形成に与える影響までを、投資初心者の方向けにやさしく解説します。
この記事の目次
まず、経済の水準となる「物価」を基準に、デフレとインフレの基本的な意味を理解しましょう。
インフレとは、「インフレーション」の略で、モノやサービスの値段(物価)が、全体的に継続して上がり続ける状態を指します。「物価が上がる」ということは、裏を返せば「お金の価値が下がる」ということです。
例えば、昨日まで100円で買えていたリンゴが、今日には110円に値上がりしたとします。この場合、同じリンゴを買うのに、昨日より10円多くのお金が必要になります。これは、100円というお金で買えるモノの量が減った、つまり「お金の価値が下がった」ことを意味します。
デフレとは、「デフレーション」の略で、インフレとは正反対に、モノやサービスの値段(物価)が、全体的に継続して下がり続ける状態を指します。物価が下がるということは、インフレとは逆に「お金の価値が上がる」ということです。
例えば、昨日まで100円だったリンゴが、今日は90円で買えるようになったとします。同じ100円でリンゴ1個と、さらに10円のお釣りがくるわけですから、買えるモノの量が増え、「お金の価値が上がった」ことになります。
「モノが安く買えるなら、デフレのほうが良いのでは?」と感じるかもしれません。しかし、経済全体で見ると、デフレは深刻な問題を引き起こす可能性があります。その理由は後ほど詳しく解説します。
| 項目 | インフレ (お金の価値が下がる) | デフレ (お金の価値が上がる) |
|---|---|---|
| 物価 | 継続的に上昇する | 継続的に下落する |
| お金の価値 | 下がる | 上がる |
| 景気 | 良い傾向(良いインフレの場合) | 悪い傾向 |
| 企業の業績 | 上がりやすい | 下がりやすい |
| 給料 | 上がりやすい | 下がりやすい |

デフレやインフレは、なぜ発生するのでしょうか。その原因は、経済における「需要」と「供給」のバランスによって説明できます。
インフレは主に2つのタイプに分けられます。

デフレの主な原因は、インフレとは逆の現象です。
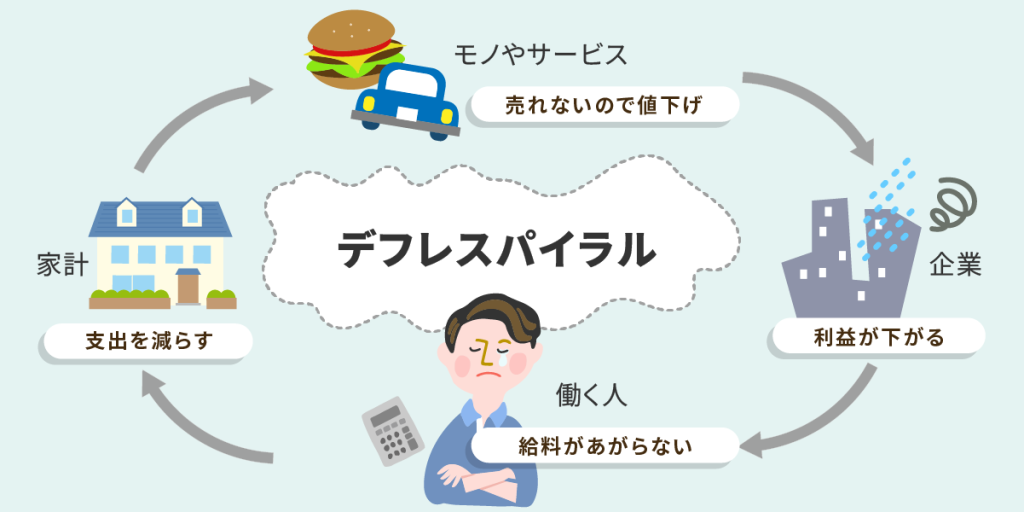
このように、物価下落が経済活動の縮小を招き、それが更なる物価下落につながるという負の連鎖がデフレ・スパイラルです。日本では1990年代のバブル崩壊後、需要減→物価下落→投資・雇用抑制→所得減→需要減の悪循環が長く問題となりました。
経済の体温であるデフレとインフレは、私たちの日常生活にどのような影響を与えるのでしょうか。メリットとデメリットに分けて見ていきましょう。
| タイプ | 影響 | 説明 |
|---|---|---|
| メリット | 給料が上がりやすい | 企業の売上や利益が増加傾向にあるため、賃金も上昇しやすくなります。 |
| 借金の実質的な負担が軽くなる | 例えば3,000万円の住宅ローンでも、インフレでお金の価値が下がると返済額の負担は相対的に軽くなります。毎月の返済額は同じでも、インフレが進むほど家計への負担感は減っていきます。 ただし変動金利で借り入れている場合、インフレを抑えるための政策金利の引き上げによって、返済額そのものが増える可能性があります。 |
|
| デメリット | 預貯金の価値が目減りする | 物価が年2%上がると、100万円の購買力は1年後に約98万円相当まで下がります (日本銀行は年2%を「物価安定の目標」としています)。 |
| 生活が苦しくなる | 物価の上昇ペースに、給料の上がり方が追いつかない場合、買えるモノが減り、生活は苦しくなります。 |
| タイプ | 影響 | 説明 |
|---|---|---|
| メリット | モノが安く買える | 同じ金額でより多くのモノやサービスを買えるため、消費者にとっては短期的に嬉しい状況といえます。 |
| 預貯金の価値が上がる | インフレとは逆に、お金の価値が上がるため、何もしなくても持っている現金の価値は実質的に増えていきます。 | |
| デメリット | 給料が下がりやすい | 企業の業績が悪化しやすく、昇給が見込めなかったり、ボーナスカットや減給、最悪の場合は失業のリスクも高まります。 |
| 景気の悪化 | 消費が冷え込み、企業も設備投資を控えるため、社会全体の活気が失われていきます。 |
ここまで、デフレとインフレの基本的な知識と生活への影響を解説してきました。ここからは、投資家として最も知りたい「投資への影響」について、具体的に見ていきましょう。経済状況によって、有利になる資産・不利になる資産は大きく異なります。
インフレは「モノの価値が上がり、お金の価値が下がる」時代です。したがって、「お金」そのものや、お金に近い性質を持つ資産は不利になり、実体のある「モノ」に関連する資産が有利になります。
一方、デフレは「モノの価値が下がり、お金の価値が上がる」時代です。したがって、インフレ時とは逆に「お金」そのものや、それに近い資産が有利になります。

| 物価動向 | 種類 | 内容 |
|---|---|---|
| インフレに強い | 株式 | インフレ時には企業が価格を引き上げやすく、利益や株価が上がる傾向がありますが、予想外の高インフレは株式全体の実質リターンを押し下げる傾向があります。なかでも、食品やエネルギーなど生活必需品を扱う企業はインフレに強いとされています。 |
| 不動産(REITを含む) | 不動産は長期的にはインフレヘッジ特性が確認されやすい一方、短期の乱高下局面ではヘッジ効果が弱まることがあります。REITは分配金と金利動向の影響も受けます。 | |
| 金など貴金属 | 金はインフレや金融不確実性に対する分散先として機能しやすい一方、常に完全なインフレヘッジではないため、ポートフォリオの一部としての活用が一般的です。 | |
| デフレに強い | 円預金 | 物価が下がり、現金の価値(購買力)が上がるため、リスクを取って投資するより現金を保有する方が有利なこともあります。 |
| 国内債券 | 企業業績の悪化でリスク資産が避けられ、信用度の高い日本国債などに資金が流れやすくなります。 |
「緩やかなインフレ」が望ましいとされています。
デフレは一見ありがたく感じますが、物価下落が企業の売上減少を招き、それが賃金の低下や雇用の縮小につながる「デフレ・スパイラル」に陥るリスクがあります。一方で急激なインフレも生活を圧迫します。
そのため多くの中央銀行は、経済が緩やかに成長しながら物価も緩やかに上がる状態を目標としています。日本銀行も「消費者物価の前年比上昇率2%」を物価安定の目標として掲げており、デフレでもなく急激なインフレでもない状態を目指しています。
つまり「インフレかデフレか」の二択ではなく、インフレの”ペース”が適切かどうかが重要になります。
景気が停滞しているのに、物価だけが上がり続ける状態を指します。
「stagnation(停滞)」と「inflation(インフレ)」を組み合わせた言葉です。
通常のインフレは景気が良いときに起こりやすく、企業の業績や賃金の上昇を伴います。しかしスタグフレーションでは、景気が悪く給料も上がらないなかで物価だけが上昇するため、家計への負担が最も大きくなります。
本記事の「悪いインフレ」、つまりコスト・プッシュ・インフレが長く続き、賃金の上昇が追いつかない状態が深刻化したものと考えると分かりやすいでしょう。原油価格の高騰や急激な為替変動が引き金になることがあります。
金融政策の面でも対応が難しい局面です。物価を抑えるために金利を上げれば景気をさらに冷やしてしまい、景気を支えるために金利を下げれば物価上昇が加速しかねないためです。
通常のインフレとは規模がまったく異なる現象で、現在の日本で想定されている状況では
ありません。
ハイパーインフレとは、物価が短期間に極端な倍率で上昇する状態です。厳密な定義は文脈によりますが、会計基準(IAS 29)では「3年間の累積インフレ率が100%に接近または超過」が判定の目安のひとつとして用いられます。年数%の物価上昇とは桁が違う現象だと理解してください。
歴史的には、第一次世界大戦後のドイツや2000年代のジンバブエなどで発生しましたが、いずれも戦争や政変によって通貨制度そのものへの信頼が失われた局面でした。
日本でも第二次世界大戦の直後には激しい物価上昇が起こりましたが、現在の物価上昇は年数%の水準で、性質が異なります。過度に不安になる必要はありませんが、「現金だけで持っていれば絶対に安全」ではないという点は、次の質問と合わせて押さえておきたいところです。
主に日本銀行が「金融政策」で物価をコントロールします。 方向は正反対です。
| 状況 | 日本銀行の対応 | 具体的な手段 | ねらい |
|---|---|---|---|
| インフレが進みすぎたとき | 金融引き締め | 政策金利の引き上げなど | 借入コストを上げて需要を抑え、物価上昇のペースを緩める |
| デフレのとき | 金融緩和 | 政策金利の引き下げなど | 借入コストを下げて消費や投資を促し、需要を押し上げる |
日本は長くデフレに苦しんだため、2016年以降はマイナス金利政策を含む大規模な金融緩和が続きました。しかし物価上昇と賃上げが定着してきたことを受けて、日本銀行は2024年3月にマイナス金利政策を解除し、その後は段階的な利上げに転じています。
2026年6月の金融政策決定会合では政策金利を0.75%程度から1.00%程度へ引き上げ、7月の会合では1.00%程度で据え置きとなりました。
政府側も、減税や給付金、公共投資といった「財政政策」で需要を調整します。金融政策と財政政策の両輪で物価と景気のバランスを取る、という関係です。
出典:日本銀行「金融政策決定会合の運営」 「金融政策決定会合の結果」
「損」と言い切ることはできませんが、実質的な購買力は目減りします。
たとえば物価が年2%上がる一方で、預金金利が年0.2%だとします。額面上のお金は増えていますが、モノの値段の上がり方に追いついていないため、そのお金で買えるモノの量は1年前より減ってしまいます。これを「実質的な価値の目減り」と呼びます。
一方で、預金には元本が減らないという明確な利点があり、生活防衛資金や近い将来に使う予定のあるお金を置く場所としては適しています。
重要なのは「預金か投資か」ではなく、目的と時間軸で置き場所を分けることです。本記事の「インフレ・デフレで有利になる資産の比較」も、この判断の材料としてお使いください。
日本のインフレ率を知るうえで基本になるのが、総務省統計局が毎月公表している「消費者物価指数(CPI)」です。
| 指標 | 何を表すか | 使いどころ |
|---|---|---|
| 総合 | すべての品目を含む | 生活実感に最も近い |
| 生鮮食品を除く総合(コアCPI) | 天候で振れやすい生鮮食品を除外 | 物価の基調をみる。日本銀行が重視 |
| 生鮮食品・エネルギーを除く総合(コアコアCPI) | 原油価格の影響も除外 | 国内の需要要因による物価の動きをみる |
ニュースで「物価上昇率」として報じられる数値は、多くの場合コアCPIの前年同月比です。
指標によって数値が異なるため、どれを指しているのかを確認する習慣をつけると、報道の受け取り方が変わります。
今回は、デフレとインフレの違いから、私たちの生活と投資に与える影響までを解説しました。
経済が今後どちらの方向に進むかを正確に予測することは専門家でも困難です。だからこそ、「どちらの時代が来ても対応できるように備えること」が重要になります。
今後どんな時代が来ても慌てないように、分散投資でリスクを分け、安定した資産形成を目指しましょう。
不動産クラウドファンディングのシステムを事業者に提供するJ Sync株式会社(Jトラストグループ)が運営する編集部です。
仕組みを提供する立場で得た知見と、複数事業者のファンドを横断して見てきた視点から、投資判断に役立つ情報をお届けします。